ما هو عقد الفروقات (CFD)؟
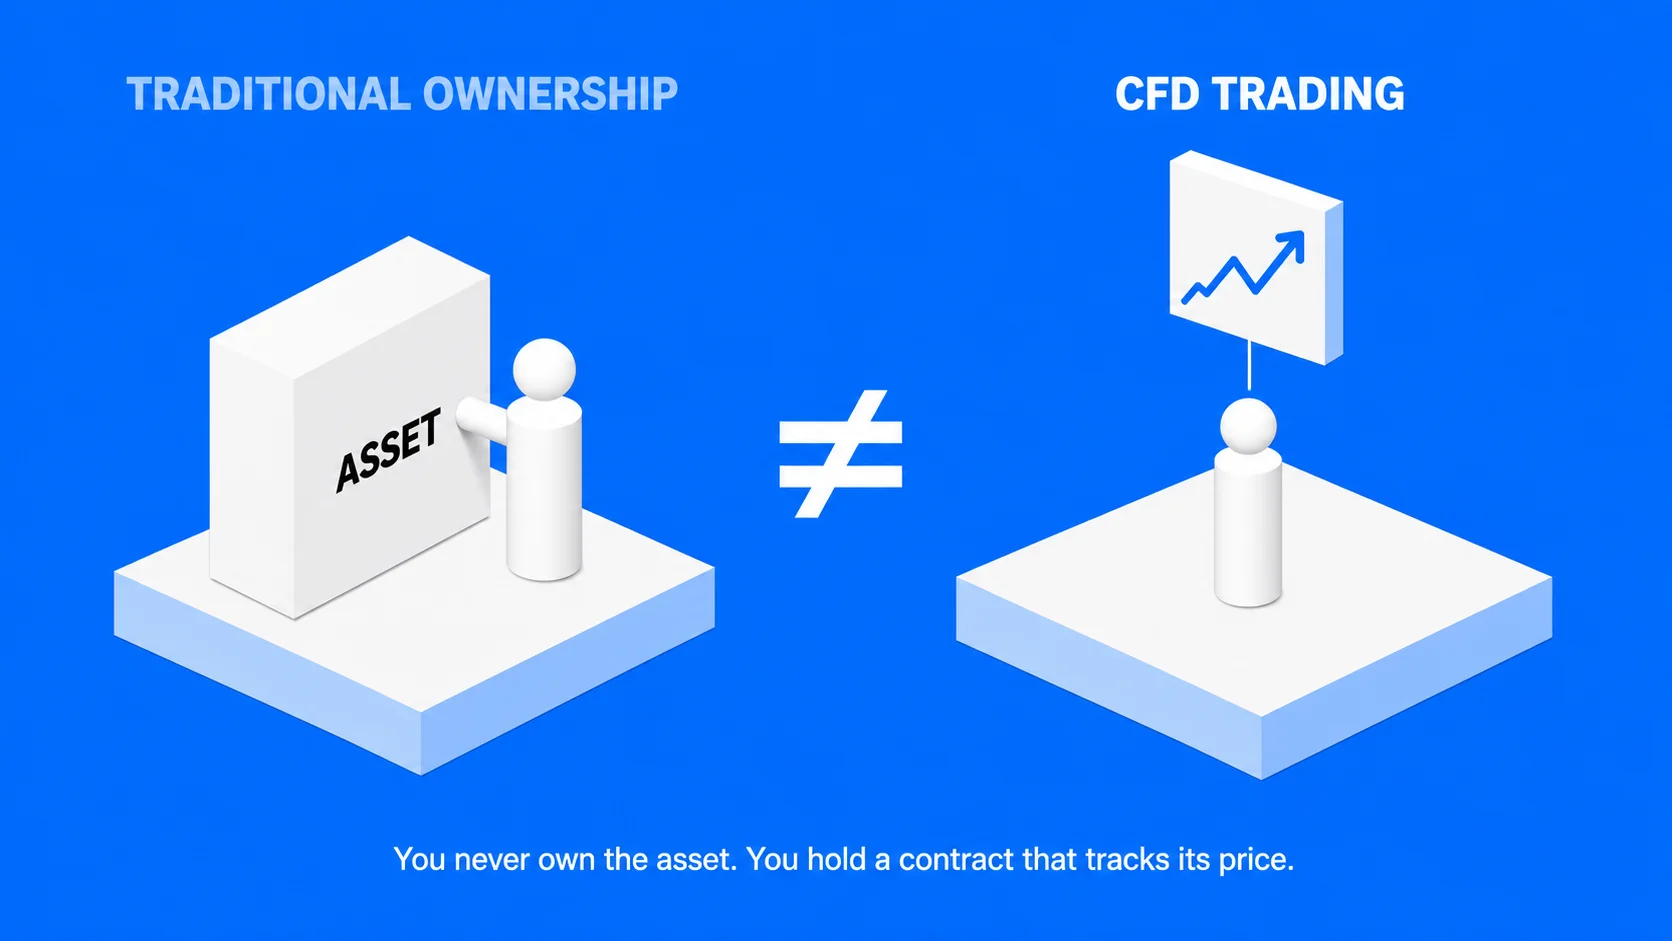
عقد الفروقات هو اتفاق ثنائي يقوم فيه المتداول والوسيط بتسوية حركة سعر الأصل الأساسي بين لحظتي الفتح والإغلاق، بدلاً من نقل الأصل نفسه. ولأن أي شيء لا يُسلَّم فعلياً، فإن المتداول لا يحتفظ بأسهم أو براميل نفط أو وحدات عملة، وإنما يملك عقداً تتبع قيمته سعر السوق. وتُتداول عقود الفروقات خارج البورصة (OTC) مباشرةً مع الوسيط وليس عبر بورصة مركزية، ولذلك لا توجد غرفة مقاصة مركزية تتولى تسوية المركز، ويقدّم الوسيط سعري الشراء والبيع.
كيف يبقى عقد الفروقات مفتوحاً دون تاريخ انتهاء؟
لا تحمل معظم أسواق عقود الفروقات الرئيسية، مثل الفوركس الفوري والمؤشرات والأسهم، تاريخ انتهاء ثابتاً، لذا يمكن الإبقاء على المركز مفتوحاً ما دام متطلب الهامش مستوفى، مع أن رسم التمويل الليلي اليومي ينطبق عادةً. أما الاستثناء فهو عقود الفروقات المبنية على العقود الآجلة أو الخيارات، إذ ترث تاريخ الانتهاء الثابت لعقدها الأساسي. إن الاكتفاء بجزء بسيط من قيمة المركز كهامش هو ما يمنح عقود الفروقات نطاق وصولها الواسع، وهو أيضاً ما يجعلها شديدة الحساسية للمخاطر.
كيف يعمل تداول عقود الفروقات؟
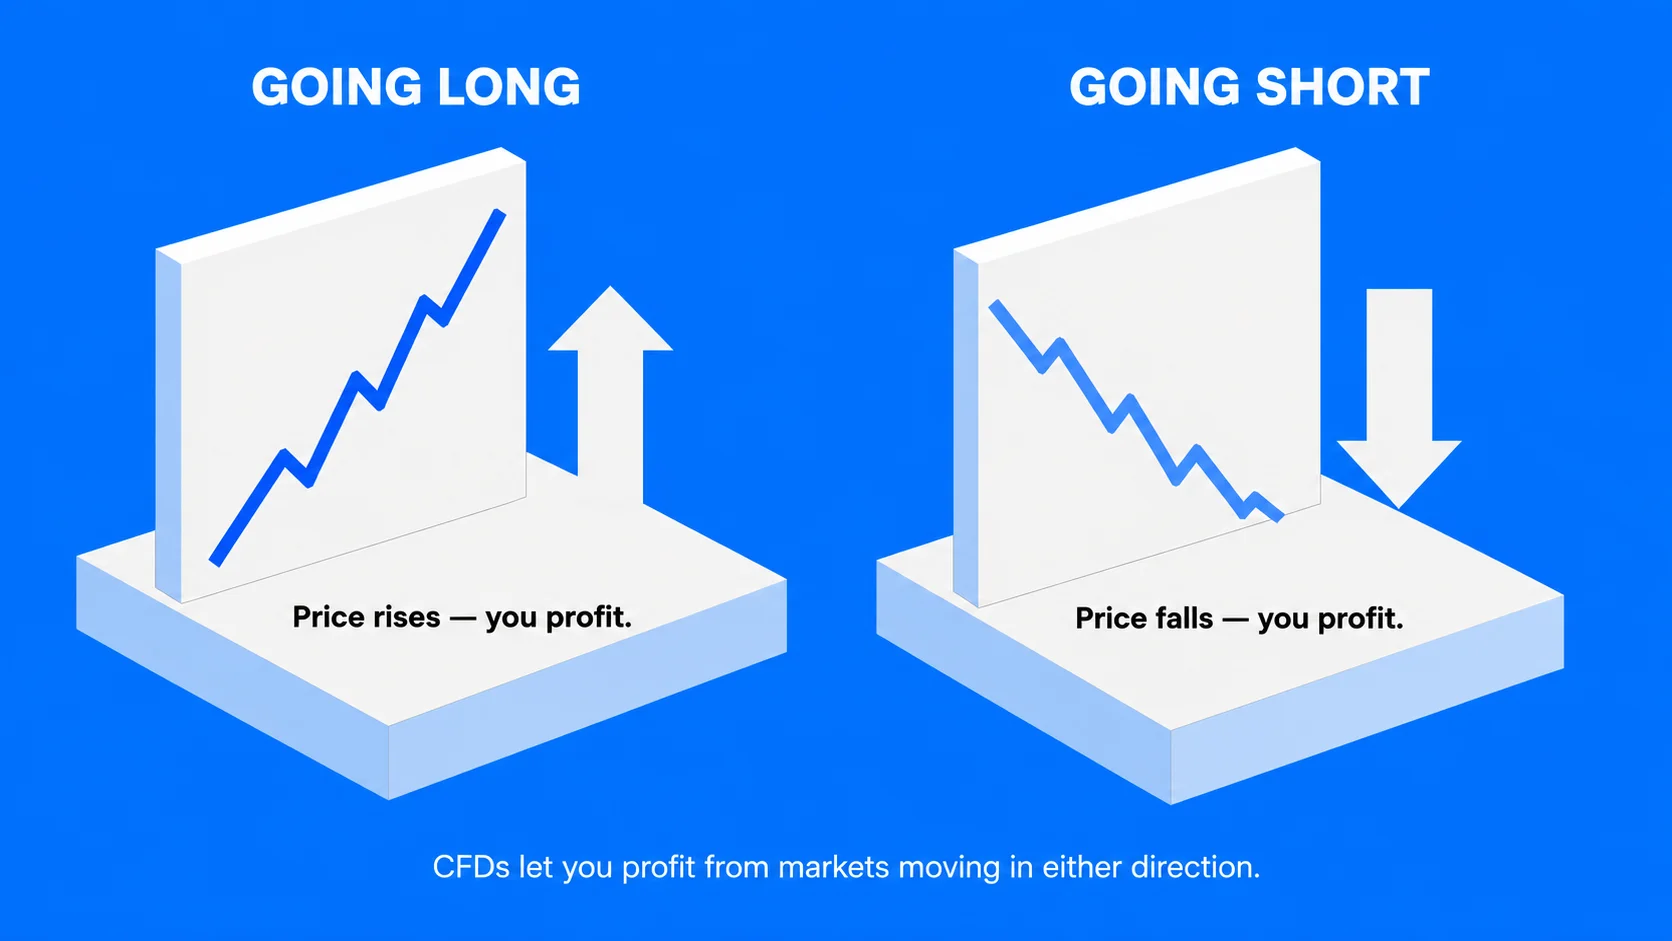
تبدأ صفقة عقود الفروقات عندما يختار المتداول سوقاً ويقرر ما إذا كان سيفتح مركز شراء (Long) إذا توقع ارتفاع السعر، أم مركز بيع (Short) إذا توقع انخفاضه. ثم يحدد حجم الصفقة، ويُقاس بالعقود أو باللوتات، وهو الحجم الذي يحدد قيمة كل حركة في السعر. ويعرض الوسيط سعراً للشراء وآخر للبيع يتضمنان السبريد (الفارق بين السعرين)، ويُفتح المركز عند الجانب المناسب من هذا العرض.
ولفتح الصفقة يودع المتداول هامشاً، وهو نسبة مئوية من القيمة الكاملة للمركز، بينما يموّل الوسيط الجزء المتبقي عملياً. ويُحتسب الربح أو الخسارة بعد ذلك على المركز بأكمله، أي الفرق بين سعر الفتح وسعر الإغلاق مضروباً في عدد العقود، وليس على الهامش وحده، ولهذا تتضاعف النتائج، ولهذا أيضاً قد يعقب أي حركة سعرية معاكسة طلب تغطية الهامش. أما قيمة حركة النقطة الواحدة فيحددها حجم العقد مع وحدة تغيّر سعر الأصل الأساسي، لذا تختلف قيمة النقطة في لوت قياسي من زوج عملات رئيسي عنها في عقد سهم واحد. ويعني إغلاق المركز ببساطة تنفيذ الصفقة المعاكسة، وبعدها تُسوّى النتيجة الصافية في الحساب. ويختلف الإطار القانوني المحيط بهذا العقد اختلافاً كبيراً من بلد إلى آخر.
تنظيم عقود الفروقات والقيود الجغرافية
تداول عقود الفروقات قانوني ومتاح على نطاق واسع في أجزاء كثيرة من العالم، لكنه خاضع لتنظيم صارم، وتختلف قواعده باختلاف الولاية القضائية. فهو مسموح به ضمن أطر واضحة في الاتحاد الأوروبي والمملكة المتحدة وأستراليا وكثير من دول الشرق الأوسط وأجزاء من آسيا، حيث تفرض الجهات التنظيمية شروطاً صارمة: فإطار هيئة الأوراق المالية والأسواق الأوروبية (ESMA) المطبَّق في أنحاء الاتحاد الأوروبي يضع حدوداً قصوى للرافعة المالية، ويُلزم بتوفير حماية الرصيد السلبي، ويفرض تحذيرات موحدة من المخاطر، بينما تطبق جهات وطنية، مثل هيئة السلوك المالي (FCA) في المملكة المتحدة، و هيئة الأوراق المالية والاستثمارات الأسترالية (ASIC) في أستراليا، وهيئة الأوراق المالية والبورصات القبرصية (CySEC) في قبرص، و سلطة دبي للخدمات المالية (DFSA) و هيئة سوق المال (CMA) في دولة الإمارات العربية المتحدة، قواعد مماثلة للتدخل في المنتجات. في المقابل، يقيّد عدد أقل من الأسواق عقود الفروقات أو يحظرها كلياً؛ فالولايات المتحدة مثلاً تحظرها على المستثمرين الأفراد، وتستند هيئة الأوراق المالية والبورصات الأمريكية (SEC) في ذلك إلى الرافعة المالية المرتفعة وبنية التداول خارج البورصة وحماية المستثمرين.
ولأن الامتثال هو ما يفصل الحساب المحمي عن الحساب غير المحمي، فمن المفيد معرفة ما هو وسيط عقود الفروقات وكيف يعمل قبل التحقق من الترخيص أو تمويل الحساب.
كيف يمكنك التأكد من أن الوسيط خاضع للتنظيم؟
تحقق من رقم الترخيص المعروض على موقع الوسيط، ثم قارنه مباشرة بالسجل الرسمي للجهة التنظيمية المعنية.
ما أبرز خصائص تداول عقود الفروقات؟
تحدد ثلاث خصائص تشغيلية تجربة تداول عقود الفروقات، وهي خصائص معيارية في هذه الأداة وليست حكراً على وسيط بعينه:
- مرونة مراكز الشراء والبيع – يستطيع المتداولون تحقيق الأرباح من الأسواق الهابطة بفتح مركز بيع بسهولة تعادل تحقيقها من الأسواق الصاعدة بفتح مركز شراء، دون اقتراض الأصل.
- الرافعة المالية – يتحكم إيداع هامش صغير في مركز سوقي أكبر بكثير، مما يضاعف أثر كل حركة سعرية في الاتجاهين.
- تتبع الأسعار – تعكس أسعار عقود الفروقات سعر السوق الأساسي عن كثب، مع تطبيق سبريد الوسيط على السعر المعروض.
هل تعمل الرافعة المالية بالطريقة نفسها في جميع فئات الأصول؟
لا. تختلف متطلبات الهامش حسب الأصل والوسيط، إذ تتطلب أزواج الفوركس الرئيسية عادةً هامشاً أقل من الأسهم الفردية أو السلع، التي تفرض متطلبات أعلى لأنها أكثر تقلباً. وتتفاعل هذه الخصائص الثلاث معاً، فحرية فتح مركز شراء أو بيع، إذا اقترنت بالرافعة المالية، هي ما يخلق الفرصة والمخاطرة الكبيرة معاً، وهذا ما يجعل المثال التطبيقي مفيداً.
ما مزايا تداول عقود الفروقات؟
يختار المتداولون عقود الفروقات لأسباب عملية عدة، لكن كل ميزة منها لا تتحقق إلا مع إدارة المخاطر بشكل فعّال:
- تقلل الرافعة المالية رأس المال اللازم لفتح مركز مقارنةً بشراء الأصل مباشرةً.
- فتح مركز بيع لا يقل سهولة عن فتح مركز شراء، مما يتيح اعتماد استراتيجيات في الأسواق الهابطة.
- يتيح حساب واحد الوصول إلى الأسهم والمؤشرات والسلع والفوركس والعملات المشفرة في الأسواق العالمية.
- يتجنب التداول قصير الأجل تكاليف الملكية الفعلية، مع حدود دنيا أصغر لحجم الصفقة وعدم وجود ضريبة دمغة في بعض الولايات القضائية.
- يمكن استخدام عقود الفروقات للتحوط على الحيازات القائمة.
ما مخاطر وتكاليف تداول عقود الفروقات؟
يعمل الهامش في الاتجاهين. فالرافعة المالية نفسها التي تتيح لإيداع صغير التحكم في مركز كبير تعني أن الخسائر تُحتسب على القيمة الكاملة للمركز وليس على المبلغ المودَع فقط، ولذلك قد تتجاوز خسارة المركز المبلغ الأولي. وإذا انخفض رصيد الحساب عن الهامش المطلوب، يجوز للوسيط إصدار طلب تغطية الهامش أو إغلاق المركز تلقائياً عبر الإغلاق الإجباري (التصفية). وهذه المخاطر هي تحديداً ما دفع الجهات التنظيمية في عدة مناطق إلى فرض حدود قصوى للرافعة المالية على المتداولين الأفراد وإلى اشتراط حماية الرصيد السلبي، ومنها هيئة الأوراق المالية والأسواق الأوروبية في الاتحاد الأوروبي منذ عام 2018 و هيئة الأوراق المالية والاستثمارات الأسترالية (ASIC) في أستراليا، مع تطبيق جهات وطنية في مناطق أخرى إجراءات مماثلة.
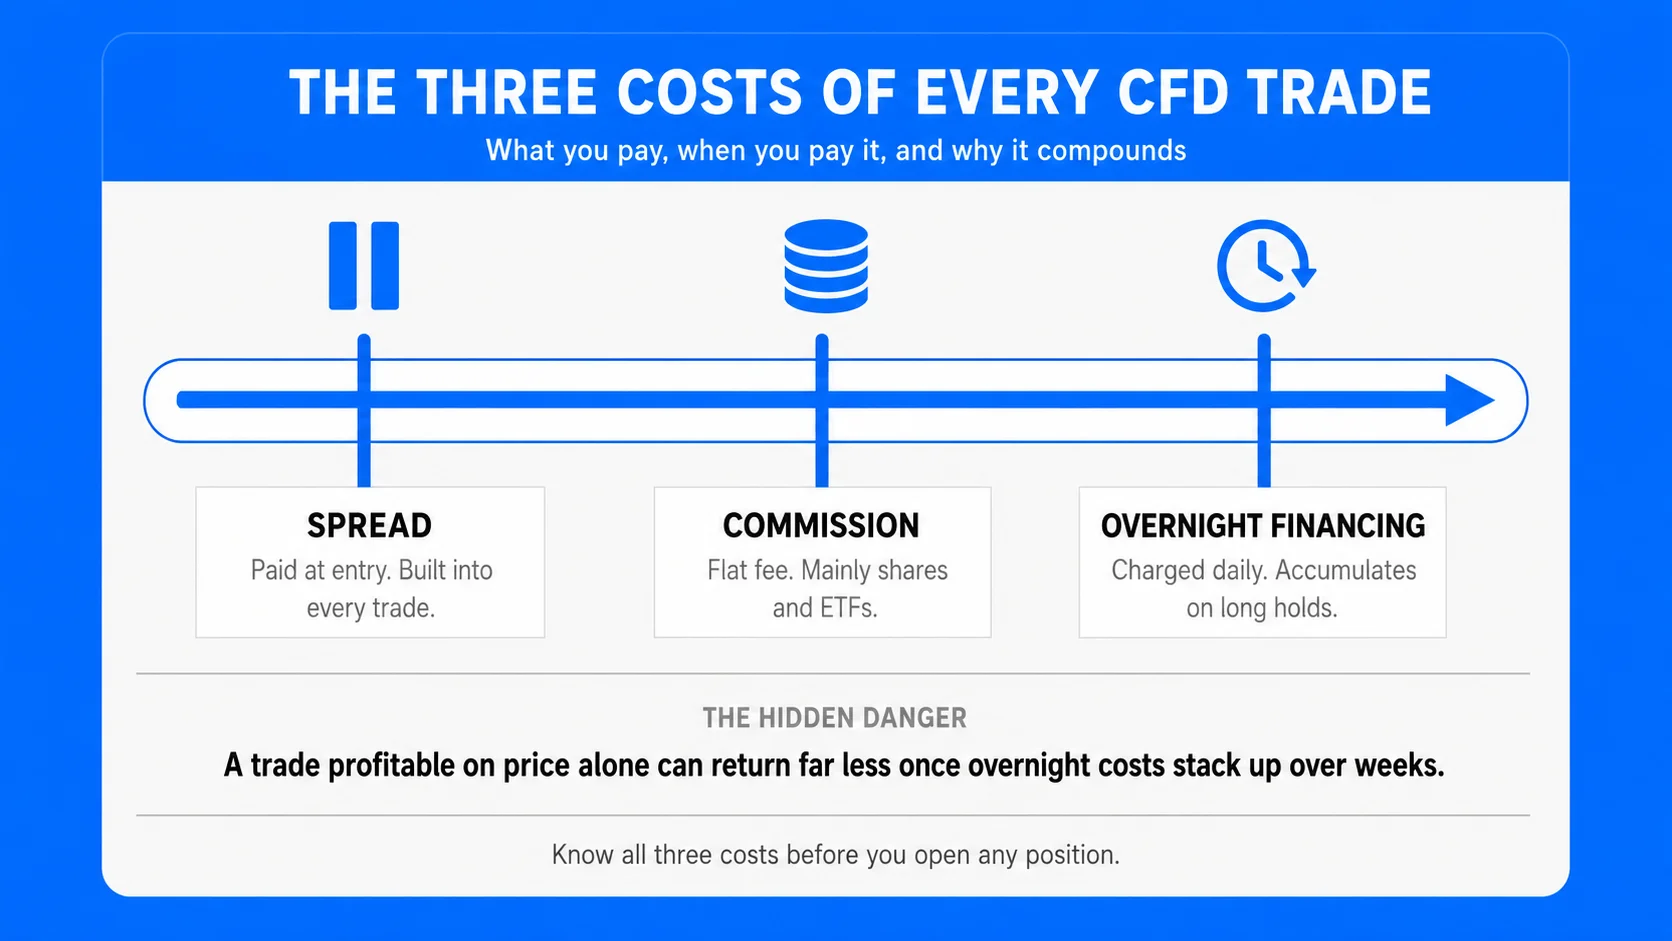
تنطبق ثلاث تكاليف على معظم مراكز عقود الفروقات:
| نوع التكلفة | طريقة فرضها | أساس الاحتساب |
| السبريد | الفرق بين سعر الشراء وسعر البيع | عن كل صفقة، عند الدخول |
| العمولة | رسم ثابت أو نسبة مئوية | بشكل رئيسي في عقود الفروقات على الأسهم والصناديق المتداولة (ETF) |
| رسوم التمويل الليلي | فائدة على المركز الممول بالاقتراض | يومياً، على المراكز التي تبقى مفتوحة طوال الليل |
ما مدى تأثير التمويل الليلي على مركز طويل الأجل؟ في المركز المدعوم بالرافعة المالية الذي يُحتفظ به لأسابيع أو أشهر، تتراكم رسوم التمويل اليومية ويمكن أن تلتهم بهدوء حصة كبيرة من إجمالي الربح، فقد تحقق الصفقة التي تبدو رابحة من حيث السعر وحده عائداً أقل بكثير بعد خصم تكاليف الاحتفاظ بالمركز. ولذلك فإن التحكم في حجم التعرض عبر إدارة منضبطة للمخاطر لا يقل أهمية عن اختيار الاتجاه الصحيح.
مثال على صفقة عقود الفروقات - خطوة بخطوة
الأرقام الواردة أدناه توضيحية فقط؛ إذ تختلف الأسعار الفعلية والسبريد ومعدلات التمويل من وسيط إلى آخر ووفق ظروف السوق. افترض أن متداولاً يتوقع ارتفاع مؤشر أسهم رئيسي، فيفتح مركز شراء بحجم 10 عقود عند سعر معروض قدره 5,000، ويودع هامشاً بنسبة 5% مقابل قيمة مركز تبلغ 50,000.
- افتح المركز عند سعر الشراء (Ask) وسجّل القيمة الكاملة للمركز البالغة 50,000.
- احتسب سبريد الفتح، وهو الفجوة الصغيرة بين سعري الشراء والبيع، بوصفه التكلفة الأولى.
- احتفظ بالمركز طوال الليل، وتحمّل رسم تمويل يومياً على التعرض المموَّل بالرافعة المالية.
- أغلق الصفقة إذا ارتفع المؤشر إلى 5,100، ليتحقق ربح إجمالي قدره 100 نقطة مضروبة في 10 عقود، أي 1,000.
- اخصم السبريد ورسوم التمويل المتراكمة للوصول إلى النتيجة الصافية.
كيف تُحتسب رسوم التمويل هذه فعلياً؟ بالكلمات، هي حجم المركز مضروباً في (سعر الفائدة المرجعي زائداً الزيادة التي يضيفها الوسيط)، ثم مقسوماً على 365، وتُطبَّق كل يوم يبقى فيه المركز مفتوحاً. وستنتج الصفقة نفسها خسارة إذا سارت الأسعار في الاتجاه المعاكس، ولأن الخسائر تتناسب مع المركز بأكمله، فقد تتجاوز النتيجة الصافية الهامش الأولي.
الأسئلة الشائعة (FAQ)
هل التحوط بعقود الفروقات فعّال؟
يمكن أن يكون كذلك، إذ إن مركز بيع على عقد فروقات لأصل مرتبط قد يعوّض خسائر محفظة أصول فعلية، لكن التحوط نادراً ما يكون مثالياً، ويترتب عليه سبريد ورسوم تمويل خاصة به. وتعتمد المعاملة الضريبية لأي من هذه المزايا على الظروف الفردية والولاية القضائية، لذا يُنصح بطلب مشورة مختصة. ويتوقف مدى ملاءمة هذه المزايا لمتداول بعينه على أهدافه وقدرته على تحمل المخاطر.
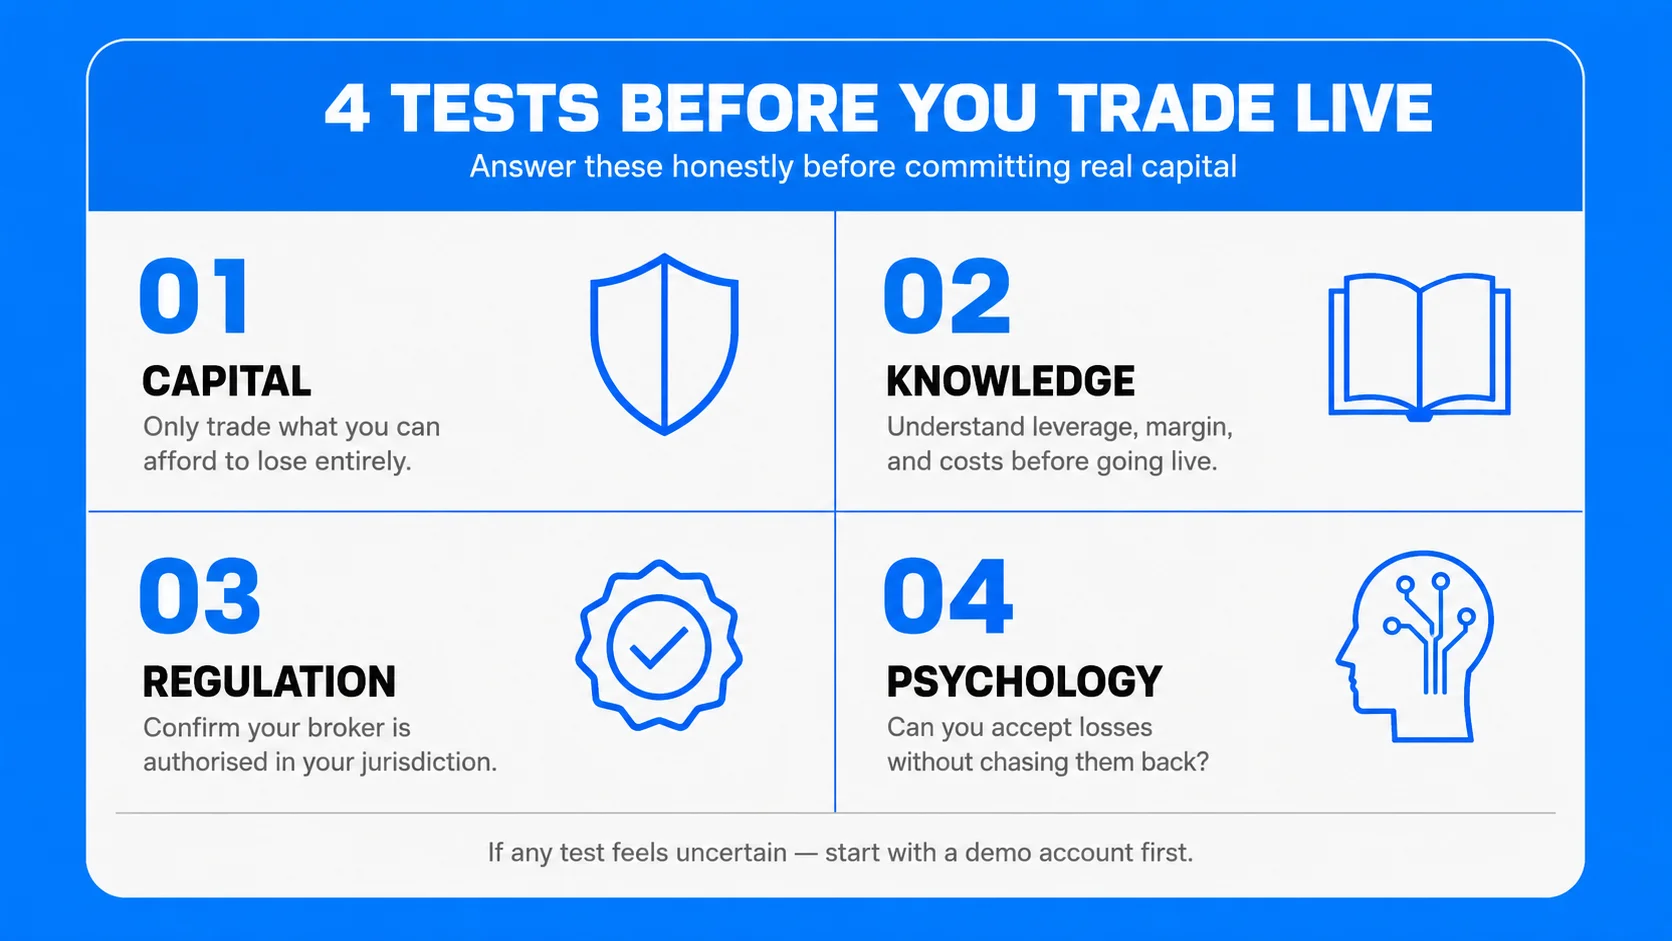
هل تداول عقود الفروقات مناسب لك؟
تساعد أربعة اختبارات على الإجابة عن هذا السؤال بصدق.
- رأس المال: ينبغي ألا يُخصَّص للتداول إلا المال الذي يستطيع المتداول تحمّل خسارته، لأن الخسائر المصحوبة بالرافعة المالية قد تتجاوز الإيداع.
- المعرفة: ينبغي أن يفهم المتداول الرافعة المالية والهامش وهيكل التكاليف كاملاً قبل فتح مركز حقيقي.
- التنظيم: ينبغي أن يكون الوسيط مرخصاً في الولاية القضائية للمتداول، ويجدر التحقق من ذلك بالرجوع إلى الإفصاح الكامل عن المخاطر والسجل المعني.
- الجانب النفسي: القدرة على تقبّل الخسائر دون الاندفاع لتعويضها. ومن كان غير متأكد بعد تقييم هذه الاختبارات فيمكنه البدء بحساب تجريبي لبناء فهم عملي دون المخاطرة برأس مال حقيقي، ولذلك تُعد الممارسة الخطوة الأولى الطبيعية قبل أي صفقة حقيقية.
كيف تبدأ تداول عقود الفروقات؟
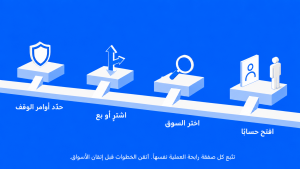
الخطوة الأولى هي اختيار وسيط خاضع لتنظيم جهة معترف بها، وإتمام إجراءات التحقق من الهوية (KYC)، ثم تمويل الحساب بإيداع أولي. وقبل المخاطرة بأموال حقيقية، اقرأ دليل كيفية تداول عقود الفروقات لدينا لاستعراض سير العمل الكامل خطوة بخطوة، ثم استخدم حساباً تجريبياً ومواد تعليمية لاختبار الاستراتيجيات في بيئة محاكاة.
وعندما تشعر بأن أسلوبك موثوق، افتح حساباً حقيقياً لتداول عقود الفروقات وابدأ بمركز صغير في سوق واحد عالي السيولة للإبقاء على أخطاء البداية ضمن حدود يمكن التحكم فيها. ويحوّل تحديد قواعد وقف الخسارة وحجم المركز مسبقاً إدارة المخاطر من أمر ثانوي إلى عادة منذ الصفقة الأولى.
كيف تدعم UEXO متداولي عقود الفروقات؟
يعتمد تطبيق هذه المعرفة عملياً على توفر منصة تلبي المتطلبات المسبقة التي استعرضناها أعلاه. وعند تقييم أي منصة، ينبغي أن يبحث متداول عقود الفروقات عن:
- بيئة تجريبية للتدرّب بأموال افتراضية قبل المخاطرة برأس مال حقيقي.
- تسعير واضح وشفاف للسبريد وتكاليف التمويل.
- واجهة سهلة الاستخدام تناسب مستوى خبرة المتداول.
- موارد تعليمية تشرح آلية العمل والمخاطر.
ومن المنصات التي توفر هذه الأدوات لتعلّم تداول عقود الفروقات والتدرّب عليه منصة UEXO، التي تقدّم حساباً تجريبياً برصيد افتراضي، ومواد تعليمية، وإمكانية الوصول إلى مجموعة من أسواق عقود الفروقات. ويتيح التدرّب في هذه البيئة المحاكية للمتداول أن يتمرن على سير العمل كاملاً، من فتح المركز إلى إدارة التكاليف، قبل تخصيص أموال حقيقية.
هل لعقد الفروقات تاريخ انتهاء صلاحية؟
لا. لا تحمل معظم أسواق عقود الفروقات الرئيسية، مثل الفوركس الفوري والمؤشرات، تاريخ انتهاء ثابتاً، لذا يمكن الاحتفاظ بالمراكز ما دام الهامش المطلوب متوفراً. أما الاستثناء فهو عقود الفروقات على العقود الآجلة والخيارات، التي تحمل تواريخ انتهاء مرتبطة بعقودها الأساسية.
هل تداول عقود الفروقات متاح في كل مكان؟
لا. عقود الفروقات متاحة في مناطق كثيرة، منها الاتحاد الأوروبي والمملكة المتحدة وأستراليا والشرق الأوسط وأجزاء من آسيا، لكن بعض الأسواق تقيّدها أو تحظرها. والولايات المتحدة هي أبرز استثناء، إذ تحظر هيئة الأوراق المالية والبورصات الأمريكية (SEC) تداول عقود الفروقات على المستثمرين الأفراد، لذلك ينبغي دائماً التحقق من توافرها وفق الأنظمة المحلية.
الخلاصة
عقد الفروقات وسيلة مرنة لاتخاذ مراكز على الأسواق الصاعدة أو الهابطة في الأسهم والمؤشرات والسلع والفوركس والعملات المشفرة، دون امتلاك الأصل الأساسي. وتنبع هذه المرونة من الرافعة المالية، وهي نفسها ما يجعل هذه الأداة محفوفة بالمخاطر، لأن الخسائر تُحتسب على المركز بأكمله وقد تتجاوز الإيداع الأولي. ومع فهم متين للرافعة المالية والتكاليف والتنظيم، يمكن أن يكون تداول عقود الفروقات أداة مفيدة للتعامل مع الأسواق العالمية، ولكن برأس مال يستطيع المتداول تحمّل خسارته فقط. وأفضل طريقة لتطبيق كل ما ورد هنا هي التدرب عليه أولاً، لذا فكّر في بناء ثقتك عبر حساب تجريبي لتداول عقود الفروقات قبل الانتقال إلى الأموال الحقيقية.